Od 1 stycznia 2027 roku najmniejsze firmy w Polsce czeka istotna zmiana w wystawianiu faktur. Kończy się okres przejściowy, który pozwalał przedsiębiorcom o niewielkiej sprzedaży korzystać z dotychczasowych dokumentów. KSeF 2027 obejmie również osoby prowadzące jednoosobową działalność gospodarczą, freelancerów oraz drobnych usługodawców, którzy dotąd nie musieli wystawiać faktur w systemie.
Nowe przepisy oznaczają konieczność przygotowania sposobu fakturowania, dostępu do dokumentów oraz współpracy z księgowością. Jak informuje auraposter.pl, zmiany gospodarcze w 2027 roku dotyczą także wynagrodzeń i kosztów prowadzenia działalności. W przypadku KSeF najważniejsze jest jednak rozróżnienie między obowiązkiem odbierania faktur a obowiązkiem ich wystawiania.
KSeF od 1 stycznia 2027 roku – kogo obejmą nowe przepisy?
KSeF dla mikroprzedsiębiorców stanie się obowiązkowy od początku 2027 roku w zakresie faktur objętych systemem. Dotyczy to zarówno czynnych podatników VAT, jak i przedsiębiorców korzystających ze zwolnienia z VAT. Sam niewielki obrót nie będzie już podstawą do wystawiania faktur poza KSeF.
Nie oznacza to jednak konieczności przesyłania do systemu każdego dokumentu sprzedaży. Faktury wystawiane konsumentom, czyli osobom prywatnym nieprowadzącym działalności, nadal pozostaną poza obowiązkowym KSeF. Przedsiębiorca może jednak dobrowolnie wystawić taką fakturę za pośrednictwem systemu.
Zgodnie z informacjami Krajowej Informacji Skarbowej, obowiązek odbierania faktur przez KSeF obowiązuje już od 1 lutego 2026 roku. Oznacza to, że nawet firma korzystająca z odroczenia wystawiania dokumentów powinna mieć możliwość pobierania faktur zakupowych.
Limit 10 000 zł w KSeF – kiedy kończy się zwolnienie?
W 2026 roku najmniejsi przedsiębiorcy mogą korzystać ze szczególnego ułatwienia. Limit 10 000 zł w KSeF dotyczy miesięcznej wartości sprzedaży brutto dokumentowanej fakturami podlegającymi obowiązkowemu systemowi. Nie jest to ogólny limit przychodów firmy ani próg zwolnienia z VAT.
Jeżeli przedsiębiorca przekroczy tę kwotę w danym miesiącu, musi wystawiać faktury w KSeF już od dokumentu powodującego przekroczenie. Co ważne, nie może później powrócić do poprzednich zasad tylko dlatego, że sprzedaż w kolejnym miesiącu spadła. Od 2027 roku limit przestanie zapewniać odroczenie obowiązku.
| Termin | Kogo dotyczy | Najważniejsza zasada |
|---|---|---|
| 1 lutego 2026 | Największe firmy | Obowiązkowe wystawianie faktur w KSeF |
| 1 lutego 2026 | Przedsiębiorcy odbierający faktury | Obowiązkowy odbiór dokumentów w KSeF, z ustawowymi wyjątkami |
| 1 kwietnia 2026 | Pozostali przedsiębiorcy | Obowiązek wystawiania z wyjątkiem m.in. najmniejszej sprzedaży |
| 1 stycznia 2027 | Najmniejsi przedsiębiorcy | Koniec odroczenia dla sprzedaży do 10 000 zł miesięcznie |
Dla małych firm znaczenie ma nie tylko data rozpoczęcia obowiązku, lecz także prawidłowe określenie sprzedaży objętej KSeF.
Jak zalogować się do KSeF i przygotować firmę?
Przed rozpoczęciem obowiązkowego wystawiania faktur warto sprawdzić dostęp do systemu. Osoby prowadzące jednoosobową działalność gospodarczą mogą korzystać z dostępnych metod identyfikacji elektronicznej. W przypadku spółek bez odpowiedniej pieczęci kwalifikowanej może być konieczne wskazanie uprawnionej osoby za pomocą formularza ZAW-FA.
Procedura jak zalogować się do KSeF została przedstawiona na oficjalnej stronie ksef.podatki.gov.pl. Przedsiębiorca powinien również ustalić, kto będzie wystawiał dokumenty i kontrolował otrzymywane faktury. Przygotowanie można podzielić na kilka praktycznych czynności.
- Sprawdź możliwość logowania do KSeF i aktualność danych firmy.
- Wybierz program do fakturowania albo bezpłatną aplikację Ministerstwa Finansów.
- Nadaj odpowiednie uprawnienia księgowej lub biuru rachunkowemu.
- Przetestuj wystawianie i pobieranie faktur ustrukturyzowanych.
- Ustal sposób postępowania podczas niedostępności systemu oraz obieg dokumentów w firmie.
Nie każda działalność potrzebuje rozbudowanego programu księgowego. Przy kilku fakturach miesięcznie wystarczające mogą okazać się bezpłatne rozwiązania administracji skarbowej. Warto jednak wcześniej sprawdzić, czy wybrane narzędzie odpowiada sposobowi prowadzenia sprzedaży.
Czy korzystanie z KSeF jest darmowe?
Ministerstwo Finansów udostępnia przedsiębiorcom kilka bezpłatnych narzędzi, w tym Aplikację Podatnika KSeF, aplikację mobilną oraz e-mikrofirmę. Pozwalają one wystawiać i odbierać faktury, a część funkcji umożliwia również zarządzanie uprawnieniami. Darmowa aplikacja KSeF może być wystarczającym rozwiązaniem dla freelancerów i małych firm usługowych.
„Przy małych wolumenach faktur można skorzystać z bezpłatnego narzędzia udostępnionego przez MF” – mówi Janina Fornalik, doradca podatkowy i partner w MDDP, cytowana przez Business Insider Polska.
Wybór komercyjnego oprogramowania pozostaje opcjonalny, jeśli przedsiębiorca może prawidłowo realizować obowiązki za pomocą bezpłatnych narzędzi. Firmy obsługujące większą liczbę klientów mogą jednak potrzebować automatycznej integracji ze sprzedażą i księgowością. Szczegółowe funkcje aplikacji opisano na oficjalnej stronie narzędzi KSeF.
Faktury z kasy fiskalnej i paragony z NIP – co zmieni się w 2027 roku?
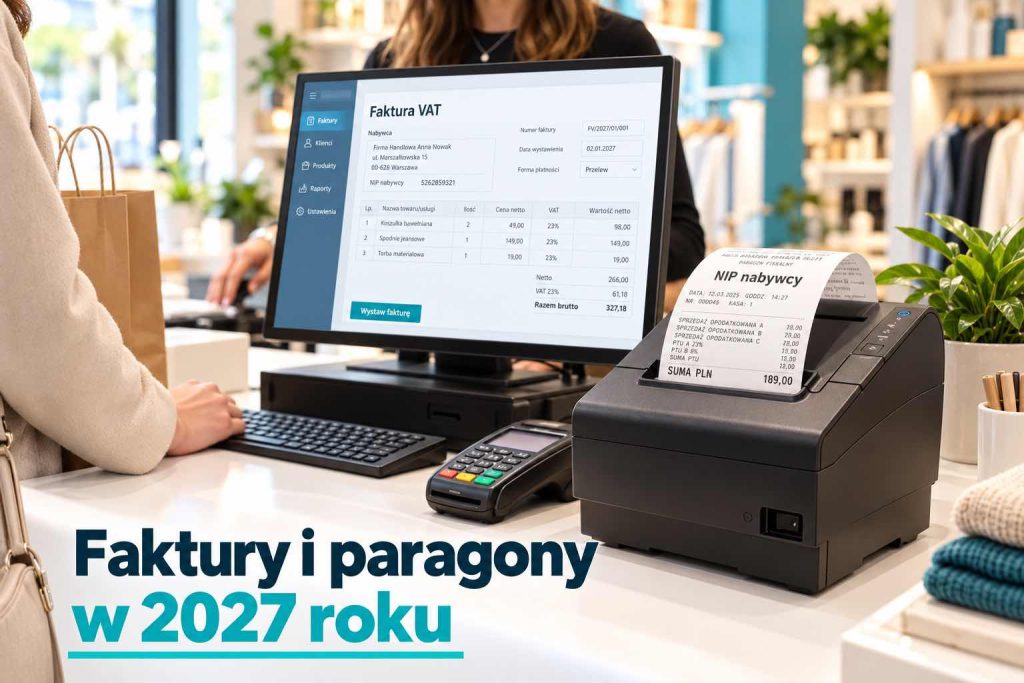
Od 1 stycznia 2027 roku zakończy się możliwość traktowania paragonów fiskalnych z NIP nabywcy do 450 zł jako faktur uproszczonych wystawianych poza KSeF. Samo wystawianie paragonów z NIP pozostanie możliwe, ale dokumenty te nie będą już miały statusu faktury uproszczonej. Zakończy się również okres przejściowy pozwalający wystawiać faktury za pomocą kas fiskalnych.
Zmiana będzie szczególnie istotna dla sklepów, kiosków, punktów gastronomicznych i innych placówek prowadzących sprzedaż detaliczną. Jeżeli klient biznesowy będzie potrzebował faktury, sprzedawca powinien zadbać o wystawienie jej we właściwym trybie KSeF. Zwykłe paragony dokumentujące sprzedaż konsumencką nadal będą funkcjonować zgodnie z przepisami dotyczącymi kas rejestrujących.
Numer KSeF w przelewie – kto będzie musiał go podawać?
Od 1 stycznia 2027 roku pojawi się również obowiązek identyfikowania określonych płatności za pomocą numeru faktury KSeF lub identyfikatora zbiorczego. Dotyczy to przede wszystkim przelewów między czynnymi podatnikami VAT za faktury objęte przepisami. Numer będzie wymagany także w odpowiednich płatnościach dokonywanych w mechanizmie podzielonej płatności.
Nie należy jednak rozumieć tych zasad jako obowiązku podawania numeru KSeF przy każdej płatności dokonywanej przez firmę. Znaczenie mają status podatkowy stron, rodzaj dokumentu i sposób zapłaty. Szczegóły opisano w wyjaśnieniach Ministerstwa Finansów dotyczących numeru KSeF.
Kary za KSeF w 2027 roku – czy przedsiębiorcy dostaną więcej czasu?
Ministerstwo Finansów zapowiedziało wydłużenie okresu niestosowania administracyjnych kar pieniężnych za błędy związane z KSeF do 31 grudnia 2027 roku. Jednak według stanu na 19 października 2026 roku rozwiązanie wymaga jeszcze uchwalenia odpowiednich przepisów. Kary za KSeF w 2027 roku nie zostały więc ostatecznie odroczone obowiązującą ustawą.
Sam obowiązek korzystania z systemu pozostaje niezależny od zapowiadanych zmian w sankcjach. Administracja skarbowa może sprawdzać poprawność rozliczeń podatkowych, a nieprawidłowe fakturowanie może powodować także inne konsekwencje. Aktualny stan propozycji przedstawiono w komunikacie Ministerstwa Finansów z 16 września 2026 roku.
Jak zorganizować fakturowanie przed styczniem 2027 roku?
W małej firmie największym wyzwaniem może okazać się zmiana codziennych przyzwyczajeń, a nie samo korzystanie z aplikacji. Warto uzgodnić z księgowością sposób odbierania faktur, sprawdzania danych klientów i obsługi korekt. Dobrze również przetestować wystawienie kilku dokumentów w środowisku testowym, pamiętając, że faktury przesyłane do systemu produkcyjnego mają skutki prawne.
Przy planowaniu działalności na kolejny rok trzeba uwzględnić także pozostałe zmiany finansowe. Na auraposter.pl opisano wysokość płacy minimalnej w 2027 roku oraz jej wpływ na koszty zatrudnienia. Dla przedsiębiorców zatrudniających pracowników może to być równie istotny element przygotowania noworocznego budżetu.
Przeczytaj także: Płaca minimalna w Polsce w 2027 roku – ile wyniesie i jak zmieniała się na tle Europy?.