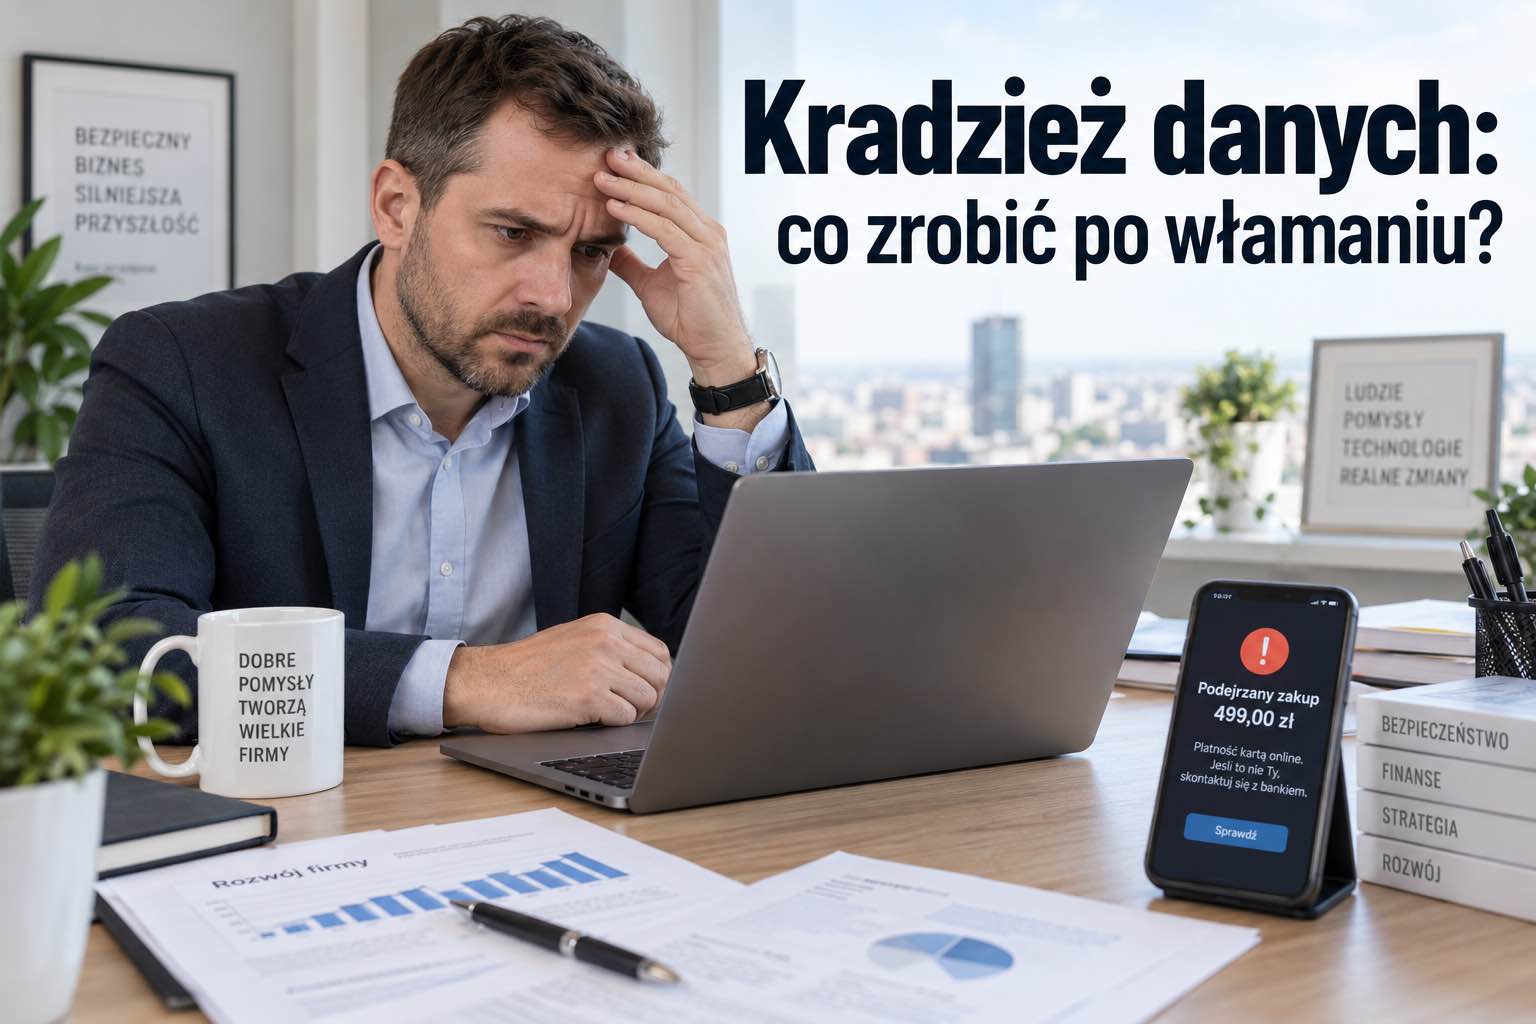
Kradzież danych osobowych nie zawsze zaczyna się od podejrzanego SMS-a. Wyborcza.biz opisała przypadek, w którym przestępca wykorzystał dane związane z firmą widoczną w KRS, a następnie dokonał zakupów przez Klarna na dane członków rady nadzorczej. Co istotne, osoby opisane w materiale miały zastrzeżone numery PESEL, co pokazuje, że pojedyncze zabezpieczenie nie zastępuje kompleksowej ochrony.
Na auraposter.pl regularnie opisujemy mechanizmy internetowych wyłudzeń, ponieważ przestępcy coraz częściej łączą informacje z kilku źródeł. Dlatego warto wiedzieć nie tylko, jak chronić dane osobowe, ale przede wszystkim, jak reagować, gdy pojawi się podejrzane zobowiązanie, wiadomość windykacyjna albo informacja o logowaniu na konto.
Dlaczego zastrzeżony PESEL nie wystarczy w każdej sytuacji
Zastrzeżenie PESEL jest jednym z najważniejszych zabezpieczeń przed kradzieżą tożsamości. Od 1 czerwca 2024 roku określone instytucje finansowe mają obowiązek sprawdzania Rejestru Zastrzeżeń Numerów PESEL przed zawarciem między innymi umowy kredytu lub pożyczki. Nie oznacza to jednak, że numer PESEL automatycznie blokuje każdy zakup internetowy czy każdą usługę finansową.
Dlatego pytanie jak zastrzec PESEL powinno być tylko początkiem zabezpieczania swojej tożsamości. Bezpłatnie można zrobić to przez usługę Zastrzeż PESEL na gov.pl, aplikację mObywatel albo w urzędzie gminy.
„Zastrzeganie PESEL ma uchronić obywateli przed zaciągnięciem zobowiązań finansowych z wykorzystaniem ich danych przez przestępców” — mówił wicepremier i minister cyfryzacji Krzysztof Gawkowski.
Mimo zastrzeżenia PESEL nadal trzeba kontrolować konta, wiadomości, historię weryfikacji numeru oraz pojawiające się zobowiązania.
Co zrobić, gdy ktoś ukradł twoje dane
Przy podejrzeniu kradzież tożsamości co zrobić jest jednym z najważniejszych pytań, ponieważ szybkość reakcji może ograniczyć straty. CERT Polska zaleca natychmiastowe zabezpieczenie dostępu do kont, zmianę haseł i kontakt z bankiem, jeżeli przestępca mógł poznać dane logowania lub karty.
Najważniejsze działania warto wykonywać w tej kolejności:
- zastrzeż PESEL, jeżeli mogły wyciec dane dokumentu lub numer identyfikacyjny;
- skontaktuj się z bankiem i zablokuj kartę lub dostęp do bankowości, jeśli istnieje takie ryzyko;
- zmień hasło do przejętego konta oraz wszystkich serwisów, w których używane było to samo hasło;
- wyloguj wszystkie aktywne sesje i usuń nieznane urządzenia;
- włącz uwierzytelnianie dwuskładnikowe;
- zabezpiecz skrzynkę e-mail, ponieważ często służy do odzyskiwania innych kont;
- zachowaj wiadomości, numery transakcji i inne dowody oraz zgłoś przestępstwo policji, jeśli doszło do strat finansowych.
Podejrzane strony można dodatkowo zgłaszać do CERT Polska, a podejrzane SMS-y przekazywać na numer 8080. Więcej przykładów podobnych ataków opisuje również materiał Auraposter o oszustwach w komunikatorach, kodach QR i BLIK.
Włamano się na konto – co zrobić w pierwszych minutach
Jeśli szukasz informacji co zrobić po włamaniu na konto, najpierw zabezpiecz e-mail powiązany z profilem. Zmień hasło z urządzenia, któremu ufasz, sprawdź aktywne sesje i upewnij się, że cyberprzestępca nie zmienił numeru telefonu, adresu odzyskiwania ani ustawień bezpieczeństwa.
Następnie zmień hasła również w innych usługach, jeżeli były identyczne lub podobne. CERT Polska rekomenduje także włączenie 2FA oraz usunięcie nieznanych aplikacji i urządzeń mających dostęp do profilu.
Najgroźniejsze może być nie samo przejęcie jednego konta, lecz wykorzystanie go do odzyskania dostępu do kolejnych usług.
Jak reagować na zakup lub dług, którego nie zrobiłeś
Nieznany zakup, faktura albo wezwanie do zapłaty mogą oznaczać wykorzystanie skradzionej tożsamości. Szczególną uwagę zwraca obecnie oszustwo na Klarna, ponieważ opisany przez Wyborcza.biz przypadek pokazał, że dane innej osoby mogą zostać wykorzystane także podczas zakupów z odroczoną płatnością.
Takiej wiadomości nie należy ignorować, ale nie warto również płacić długu bez wyjaśnienia jego pochodzenia. Trzeba skontaktować się bezpośrednio z usługodawcą lub firmą windykacyjną oficjalnym kanałem, zakwestionować transakcję, poprosić o dokumentację i zachować potwierdzenie zgłoszenia.
| Sytuacja | Co zrobić od razu | Dodatkowe zabezpieczenie |
|---|---|---|
| Nieznany zakup | Zgłosić transakcję usługodawcy | Zachować numery zamówień |
| Podejrzany kredyt | Zastrzec PESEL i skontaktować się z instytucją | Sprawdzić historię PESEL |
| Przejęte konto | Zmienić hasło i wylogować sesje | Włączyć 2FA |
| Dane karty u oszusta | Skontaktować się z bankiem | Zastrzec kartę |
| Fałszywa windykacja | Zażądać dokumentów | Zgłosić kradzież tożsamości |
Jak sprawdzić, czy ktoś używał twojego PESEL-u
Po wycieku danych warto sprawdzić, kto weryfikował numer PESEL. Gov.pl udostępnia usługę pozwalającą zobaczyć, jaka firma lub instytucja sprawdzała status zastrzeżenia i kiedy to zrobiła.
Jest to szczególnie ważne, gdy zastanawiasz się, wyciek danych osobowych co robić, ale nie wiesz jeszcze, czy informacje zostały faktycznie wykorzystane. Dodatkowo można monitorować informacje kredytowe oraz dokładnie sprawdzać nieoczekiwane listy, e-maile i wezwania do zapłaty.
Jak zmniejszyć ryzyko kolejnego oszustwa
Najskuteczniejsza ochrona opiera się na kilku warstwach bezpieczeństwa. Warto używać różnych haseł, menedżera haseł, 2FA oraz ograniczać ilość danych publikowanych w internecie, szczególnie numer telefonu, adres prywatny i informacje pozwalające odpowiedzieć na pytania bezpieczeństwa.
Przy phishingu trzeba zawsze sprawdzać domenę strony przed wpisaniem hasła, danych karty lub kodu. CERT Polska podkreśla, że wygląd fałszywej witryny może być niemal identyczny z prawdziwą, natomiast domena nadal pozostaje jednym z najważniejszych elementów pozwalających wykryć oszustwo.
Osobom korzystającym z usług urzędowych online przyda się również poradnik Auraposter o fałszywych wiadomościach dotyczących zwrotu podatku i e-Urzędu Skarbowego. Pokazuje on, jak rozpoznać próbę wyłudzenia numeru PESEL, informacji bankowych i danych karty.
W przypadku cyberoszustwa kilka minut poświęconych na zabezpieczenie kont może mieć większe znaczenie niż późniejsze wielotygodniowe wyjaśnianie fałszywego długu.
Czytaj także: Oszustwa w komunikatorach w Polsce – jak chronić konto i pieniądze